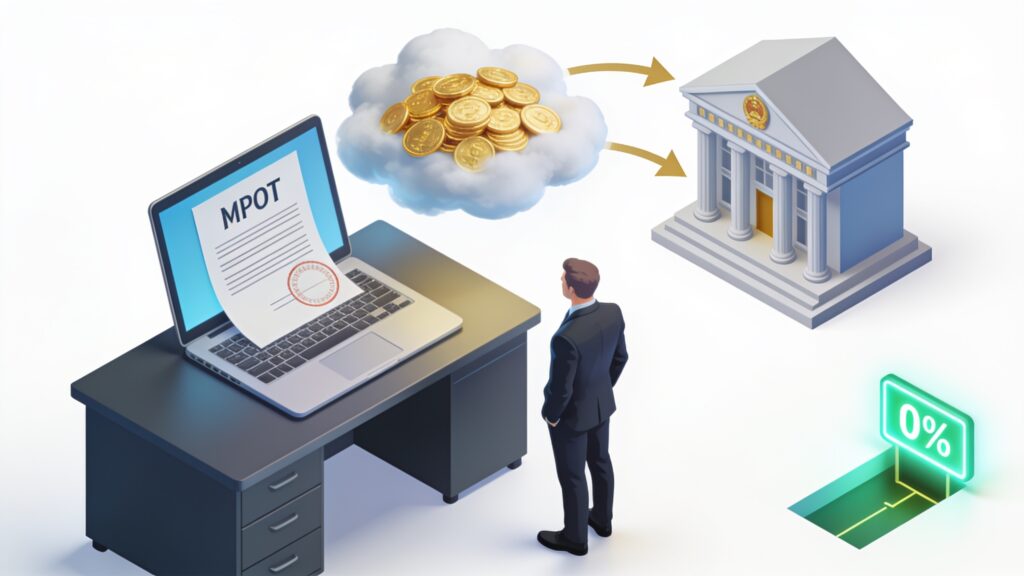
С 1 января 2026 года в России вступили в силу изменения, которые напрямую касаются каждой коммерческой организации. Даже если директор не получает зарплату, не заключён трудовой договор или компания фактически не ведёт деятельность — страховые взносы начислять придётся. Новый порядок вводит понятие «минимальной базы» по страховым взносам для руководителей, и она привязана к МРОТ.
Разбираем, что изменилось, как это работает на практике и что делать, чтобы не платить лишнего.
Содержание:
Что изменилось с 2026 года
До 2025 года включительно ситуация была относительно простой: если директору не начислялись выплаты, то и страховые взносы не исчислялись. Многие компании с «нулевой» отчётностью или номинальными руководителями сдавали нулевые РСВ и не перечисляли взносы.
С 2026 года этот подход больше не работает. Федеральный закон от 28.11.2025 № 425-ФЗ внёс изменения в статью 421 Налогового кодекса РФ, согласно которым для руководителей коммерческих организаций вводится ежемесячная минимальная база по страховым взносам, равная федеральному МРОТ.
Ключевой момент: наличие или отсутствие трудового договора, фактические выплаты, отпуск без сохранения зарплаты, больничный, приостановка деятельности — ничто из этого не освобождает от обязанности начислить взносы. Если в ЕГРЮЛ есть запись о директоре, значит, за него нужно платить.
Кого касается новый порядок
Новые правила распространяются на коммерческие организации — ООО, АО и другие хозяйственные общества.
Важно понимать: поправки касаются только руководителей — лиц, осуществляющих полномочия единоличного исполнительного органа (директор, генеральный директор). Если полномочия осуществляются несколькими лицами (например, управляющая организация или несколько директоров), минимальная база определяется по каждому такому лицу.
Кого новшество не затрагивает:
- Некоммерческие организации (СНТ, ТСН, ассоциации и другие НКО) — они по-прежнему имеют право не платить взносы за председателей при отсутствии выплат.
- Индивидуальные предприниматели — они платят фиксированные взносы за себя, новый порядок на них не распространяется.
- Главы крестьянских (фермерских) хозяйств — аналогично .
Отдельно стоит упомянуть директора — единственного учредителя. Многие ошибочно полагают, что если трудовой договор с ним не заключён и зарплата не выплачивается, то и взносы платить не нужно. С 2026 года это не так. Собственник, выполняющий функции руководителя, относится к застрахованным лицам, и минимальная база по взносам применяется к нему в полном объёме.
Сколько придётся платить
Федеральный МРОТ на 2026 год установлен в размере 27 093 рубля. Именно эта сумма используется как минимальная база для расчёта страховых взносов с выплат директору.
Стандартный единый тариф страховых взносов составляет 30%. Таким образом, минимальный размер страховых взносов за директора в месяц составляет:
27 093 ₽ × 30% = 8 127,90 ₽
Эта сумма подлежит уплате ежемесячно, независимо от того, получал директор зарплату или нет. Если фактическая зарплата директора превышает МРОТ, взносы рассчитываются обычным порядком — с фактической суммы выплат.
Важные нюансы расчёта:
- Районные коэффициенты и северные надбавки не применяются к минимальной базе по взносам директора. База всегда равна федеральному МРОТ, а не региональному.
- Если директор осуществлял полномочия неполный месяц (например, при создании или ликвидации компании), минимальная база рассчитывается пропорционально количеству календарных дней.
- Если у организации есть право на пониженный тариф (например, IT-компании, радиоэлектронная промышленность), МРОТ умножается на льготный тариф, а не на 30%.
Когда взносы можно не платить в полном объёме
Закон предусматривает лишь несколько ситуаций, когда минимальная база не применяется или применяется в уменьшенном размере:
- Директор — некоммерческой организации. Как уже упоминалось, НКО освобождены от новых правил.
- Организация применяет АУСН. Плательщики автоматизированной упрощённой системы налогообложения уплачивают страховые взносы по тарифу 0% и не представляют расчёт по страховым взносам. Это единственный законный способ полностью избежать обязанности.
- Директор работал не весь месяц. В этом случае минимальная база уменьшается пропорционально дням осуществления полномочий.
Все остальные «лазейки» — отпуск за свой счёт, неполная ставка, отсутствие деятельности, отсутствие трудового договора, выплата только дивидендов — не работают. ФНС прямо указывает: снижение минимальной базы за счёт этих обстоятельств не предусмотрено.
Как избежать обязанности: единственный законный путь
Если компания не хочет платить 8 127,90 ₽ ежемесячно за директора при отсутствии реальной деятельности или минимальных выплатах, остаётся один легальный вариант — переход на АУСН (автоматизированную упрощённую систему налогообложения).
Для плательщиков АУСН устанавливается единый пониженный тариф страховых взносов в размере 0%. Это правило действует независимо от размера базы для исчисления страховых взносов . Кроме того, организации на АУСН вообще не представляют расчёт по страховым взносам .
Однако у АУСН есть ограничения:
- Годовой доход не должен превышать 60 млн рублей.
- Численность сотрудников — не более 5 человек.
- Организация не должна иметь филиалов и представительств.
- Остаточная стоимость основных средств — не более 150 млн рублей.
Если бизнес не подпадает под эти критерии, придётся либо платить минимальные взносы, либо рассматривать более радикальные варианты: ликвидацию организации или продажу бизнеса третьим лицам.
Для тех, кто остаётся на общем режиме или обычной УСН, важно понимать: новые правила — это не временная мера, а долгосрочное изменение. ФНС уже включила соответствующие поля в обновлённую форму РСВ, и данные о директорах будут автоматически сверяться с ЕГРЮЛ.
Часто задаваемые вопросы
Распространяется ли новый порядок на директора — единственного учредителя, если трудовой договор с ним не заключён?
Да. С 2026 года отсутствие трудового договора и фактических выплат не освобождает от обязанности начислять страховые взносы. Директор-учредитель относится к застрахованным лицам, и минимальная база по взносам применяется к нему в полном объёме .
Что будет, если директор находится в отпуске без сохранения зарплаты?
Ничего не изменится. Отпуск за свой счёт, больничный или простой не снижают минимальную базу по страховым взносам. Взносы всё равно придётся платить исходя из МРОТ .
Нужно ли платить взносы, если компания не ведёт деятельность и сдаёт нулевую отчётность?
Да, нужно. Отсутствие хозяйственных операций и доходов не освобождает от обязанности. Если в ЕГРЮЛ есть директор, взносы начисляются исходя из МРОТ .
Можно ли уменьшить взносы, если директор работает на полставки?
Нет. Для целей страховых взносов минимальная база остаётся равной полному МРОТ. «Полставки» не влияет на минимальный платёж .
Какая отчётность включает взносы за директора?
Суммы отражаются в Расчёте по страховым взносам (РСВ), который сдаётся ежеквартально, а также в персонифицированных сведениях, представляемых ежемесячно .
Можно ли не платить взносы, если директор получает только дивиденды?
Нет. Дивиденды не входят в базу по страховым взносам, но это не освобождает от минимального платежа. Если иных выплат нет, база принимается равной МРОТ .